

buddy UniCredit

- 9.12K Recensioni
- 4,3
- Download
- 1.000.000+
La nostra opinione su buddy UniCredit da Appgk
Quando devo controllare un movimento, verificare il saldo o occuparmi di un’operazione bancaria mentre sono fuori casa, preferisco avere uno strumento diretto invece di aspettare di poter raggiungere una filiale. È proprio in questo tipo di situazione che buddy UniCredit acquista senso: l’app di finanza sviluppata da UniCredit S.p.A. porta sul telefono una parte importante del rapporto con la banca e punta a trasformarlo in una sorta di sportello sempre disponibile, con consulenza indicata dal lunedì al sabato.
La mia impressione generale è positiva, soprattutto se sei già cliente UniCredit e vuoi gestire le operazioni quotidiane senza passare ogni volta da computer o sportello. Non la considero però una soluzione universale per chi cerca un’app finanziaria indipendente dalla propria banca, né per chi pretende che ogni funzione sia accessibile nello stesso modo anche con una connessione instabile. In questo caso la rete non è un dettaglio secondario: condiziona il momento in cui l’app riesce a mostrarti informazioni aggiornate e quello in cui puoi completare un’operazione.
Come cambia l’esperienza quando la connessione è buona o incerta
Le operazioni quotidiane dipendono dal collegamento
Usando un’app bancaria, la prima cosa che noto è la differenza tra aprire l’app e ottenere davvero una risposta utile. Per leggere una situazione aggiornata del conto, controllare movimenti recenti o procedere con un’operazione, il telefono deve comunicare con i servizi della banca. Con una connessione stabile l’esperienza è lineare: accedo, verifico ciò che mi serve e proseguo senza dover cambiare dispositivo.
Il vantaggio più concreto emerge nelle decisioni veloci. Posso trovarmi alla cassa, davanti a una scadenza o mentre sto organizzando una spesa e voler controllare prima la disponibilità. In questi momenti l’app è più pratica dell’home banking da computer, perché il telefono è già con me. La comodità, però, non significa che ogni schermata debba essere considerata definitiva appena appare: per dati finanziari importanti aspetto che il caricamento sia terminato e controllo con attenzione il riepilogo prima di confermare.
I migliori aspetti di buddy UniCredit
Aspetti da tenere a mente su buddy UniCredit
La connessione diventa ancora più importante quando l’azione non è soltanto consultiva. Un conto è guardare un’informazione già caricata nell’interfaccia; un altro è inviare una disposizione o completare una procedura che deve essere registrata correttamente. Se il segnale si interrompe nel passaggio finale, il rischio pratico è non capire subito se l’operazione sia stata acquisita, rifiutata o semplicemente lasciata in sospeso. Per questo evito di ripetere immediatamente un comando dopo un errore di rete.
Un caso realistico fuori casa
Immagino una situazione comune: sono in viaggio, ricevo una richiesta di pagamento e voglio verificare prima il saldo. Apro l’app con la rete mobile, attendo il caricamento e controllo i dettagli disponibili. Se poi il collegamento diventa instabile proprio mentre autorizzo l’operazione, la cosa più prudente è fermarmi, conservare mentalmente o annotare l’importo e verificare nuovamente lo stato appena la connessione torna affidabile. Questo piccolo passaggio evita il doppio invio, che in ambito bancario è molto più fastidioso di qualche secondo di attesa.
Notizie e approfondimenti su buddy UniCredit
Notizie
House Designer: il piacere di rimettere ordine, una stanza alla volta
Notizie
FaceApp trasforma il ritratto in un laboratorio creativo

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
È una differenza importante rispetto a un’app per annotare le spese, che può funzionare anche come semplice registro personale. buddy UniCredit non è soltanto un diario finanziario: il suo valore sta nel rapporto con i servizi della banca. Di conseguenza, la disponibilità della rete e la corretta identificazione dell’utente fanno parte dell’esperienza, non sono elementi esterni da ignorare.
Consulenza e orari da tenere presenti
La promessa di una filiale disponibile ventiquattro ore su ventiquattro va letta insieme all’indicazione della consulenza dal lunedì al sabato. Per me significa distinguere due esigenze: alcune attività possono essere affrontate autonomamente quando ne ho bisogno, mentre il supporto o il confronto con un consulente segue una finestra diversa. Se sto organizzando una decisione finanziaria che richiede assistenza, non do per scontato di poter parlare con qualcuno in qualsiasi momento della giornata o della settimana.
Non vuoi leggere la recensione completa?
Questa distinzione è utile anche quando la rete non collabora. Se un problema compare mentre sto cercando aiuto, non lo interpreto automaticamente come un difetto dell’app o come un rifiuto dell’operazione. Prima controllo il collegamento, poi riprovo con calma e, se serve, scelgo un canale di assistenza quando è disponibile. L’app è comoda per ridurre i passaggi, ma non elimina la necessità di capire in quale fase del servizio mi trovo.
Uso in mobilità: pratica, ma non da trattare con leggerezza
Il telefono rende il servizio utile in contesti in cui un computer sarebbe scomodo: sui mezzi, durante una pausa, prima di un acquisto o mentre sto preparando una partenza. La versione attuale è la 3.75.0 e può essere installata su dispositivi con sistema operativo almeno 9. Il requisito non è particolarmente impegnativo per molti telefoni, ma prima di cambiare dispositivo o recuperare uno smartphone datato controllerei comunque la compatibilità effettiva.
Screenshot
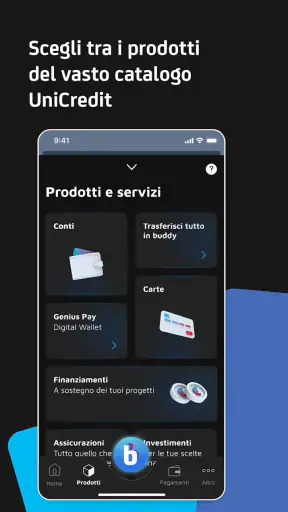
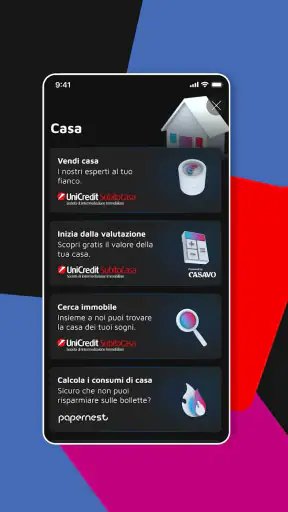
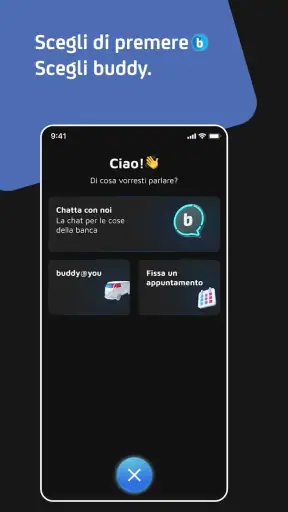
La mobilità porta anche una responsabilità aggiuntiva. Non mi piace gestire un’operazione delicata mentre cammino, in un luogo affollato o con lo schermo esposto. Il fatto che l’app sia sempre a portata di mano non significa che ogni momento sia adatto. Per consultazioni rapide può essere perfetta; per una procedura che richiede attenzione preferisco fermarmi, usare una rete affidabile e leggere ogni passaggio senza fretta.
Un accorgimento che trovo utile è separare la fase di controllo da quella di conferma. Prima verifico destinatario, importo e disponibilità; solo dopo procedo. Se la rete rallenta tra i due momenti, non devo ricostruire da zero ciò che stavo facendo e riduco la possibilità di agire impulsivamente. È un metodo semplice, ma in un’app bancaria vale più di qualsiasi scorciatoia.
Quando qualcosa si blocca
La difficoltà più delicata non è necessariamente un’app che si chiude, ma un’operazione che sembra non avere un esito chiaro. In quel caso non insisto con tocchi ripetuti e non avvio subito una seconda procedura. Aspetto qualche istante, controllo se la connessione è tornata stabile e rientro nell’area pertinente per verificare lo stato. Se il problema persiste, raccolgo le informazioni essenziali, come momento, importo e tipo di operazione, così da spiegare meglio la situazione all’assistenza.
Questo comportamento è particolarmente importante con la rete mobile, dove un telefono può mostrare segnale ma avere comunque una trasmissione lenta o intermittente. Anche il passaggio automatico tra rete mobile e Wi-Fi può interrompere una sessione nel momento meno opportuno. Quando devo fare qualcosa di importante, preferisco non cambiare rete durante la procedura e non allontanarmi dal punto in cui il collegamento funziona.
Non considero questo un difetto esclusivo di buddy UniCredit: è una caratteristica comune dei servizi bancari collegati a sistemi online. La differenza sta nella chiarezza con cui l’app accompagna l’utente e nella disciplina con cui l’utente controlla l’esito. Per questo la mia valutazione è buona per le attività ordinarie, ma più prudente per le situazioni urgenti in cui non posso permettermi di verificare con calma.
Un metodo per recuperare senza duplicare le operazioni
Il mio flusso di recupero è sempre lo stesso. Prima salvo mentalmente i dati dell’azione, poi chiudo la situazione senza premere nuovamente il comando. Dopo aver ristabilito una connessione affidabile, accedo di nuovo e cerco una conferma nell’area interessata. Solo quando ho verificato che non è successo nulla riprendo la procedura. Se invece l’operazione risulta già registrata, evito qualsiasi secondo invio.
Questo approccio risponde anche a una domanda che molti utenti si pongono: cosa fare se l’app sembra bloccata proprio durante una conferma? La risposta più sicura non è continuare a provare alla cieca. È trattare l’azione come potenzialmente acquisita finché non si dimostra il contrario, controllando lo stato appena possibile. In una banca digitale, la pazienza è una funzione pratica.
Quanto pesa sul traffico dati
Per un uso normale non penso all’app come a un servizio particolarmente pesante, ma quando sono sotto rete mobile cerco comunque di usarla in modo mirato. Apro ciò che mi serve, attendo il caricamento completo e chiudo la sessione quando ho finito. Non la lascio aperta inutilmente mentre passo da un’app all’altra, soprattutto se mi trovo in una zona con segnale debole e il telefono continua a tentare di aggiornare i contenuti.
Il punto non è soltanto risparmiare dati. Un collegamento più breve e controllato riduce anche il numero di momenti in cui una richiesta può interrompersi. Prima di partire, se so che dovrò occuparmi di questioni bancarie, verifico di poter usare la rete mobile in modo affidabile oppure individuo un ambiente con Wi-Fi sicuro. Evito invece reti pubbliche non protette per operazioni finanziarie, perché la comodità non compensa la prudenza necessaria.
Un altro consiglio concreto è non confondere la ricezione del telefono con la qualità reale della connessione. Le tacche possono sembrare sufficienti, ma una rete congestionata può rendere lenta una richiesta. Se una schermata impiega troppo, non aggiorno ripetutamente: ogni nuovo tentativo è un’altra richiesta e non risolve necessariamente il problema. Aspettare, uscire dalla procedura e verificare in seguito è spesso la scelta più ordinata.
Per chi è davvero adatta
La consiglierei soprattutto a chi ha già un rapporto con UniCredit e vuole spostare sul telefono le attività bancarie ricorrenti. Il fatto che sia gratuita la rende facile da valutare senza aggiungere un costo di acquisto, mentre la classificazione PEGI 3 indica un’app destinata a un pubblico generale. Il suo senso, però, non dipende dall’età indicata: dipende dal fatto che tu voglia gestire il rapporto con quella banca in mobilità.
È adatta a chi controlla spesso il conto, si muove molto e preferisce non dipendere da un computer. Può essere utile anche a chi vuole avere un punto di accesso unico per le proprie esigenze ordinarie e apprezza la possibilità di trovare una filiale digitale in qualsiasi momento, distinguendo però l’autonomia dalle fasce della consulenza.
La sceglierei con più cautela se cerchi un’app per aggregare conti di banche diverse, confrontare prodotti finanziari indipendentemente dall’istituto o tenere soltanto un bilancio personale. In questi casi una soluzione specializzata nel monitoraggio generale delle spese potrebbe essere più adatta. buddy UniCredit dà il meglio quando il centro dell’esperienza è il conto UniCredit, non quando vuoi costruire una panoramica neutrale di tutto il tuo patrimonio.
Il confronto con le alternative abituali
Rispetto all’home banking da browser, l’app vince in immediatezza: il telefono è più vicino e l’accesso è pensato per un uso rapido. Il browser può però risultare preferibile quando devo lavorare con più finestre, leggere molti dettagli o operare da uno schermo grande. Non vedo quindi l’app come una sostituta assoluta, ma come il canale più comodo per il quotidiano e per le necessità fuori casa.
Rispetto a un’app finanziaria indipendente, il vantaggio è la vicinanza ai servizi della banca e alla gestione concreta del rapporto con UniCredit. Lo svantaggio è altrettanto chiaro: non è progettata per essere una piattaforma neutrale per utenti di istituti diversi. La scelta dipende dal problema da risolvere, non soltanto dalla qualità dell’interfaccia.
In confronto alla filiale fisica, l’app riduce gli spostamenti e rende più semplice occuparsi delle operazioni compatibili con il canale digitale. La filiale resta però più adatta quando ho bisogno di un confronto articolato, di spiegazioni personalizzate o di affrontare una questione che non voglio gestire da uno schermo piccolo. L’indicazione della consulenza dal lunedì al sabato è quindi un elemento da inserire nella propria organizzazione, soprattutto se la richiesta non è urgente ma richiede una persona.
Reputazione, aggiornamenti e aspettative realistiche
Nel complesso, la presenza dell’app è ampia: ha superato il milione di installazioni e raccoglie una media di 4,3 su circa 28 mila valutazioni, con oltre 9 mila recensioni. Questi numeri mi fanno pensare a uno strumento già entrato nelle abitudini di molte persone, ma non li considero una garanzia automatica per ogni telefono o per ogni situazione di rete. Un’app bancaria va valutata soprattutto su quanto è adatta al proprio rapporto con la banca e al proprio modo di operare.
Essendo stata pubblicata il 15 giugno 2020, ha avuto tempo per diventare un canale stabile del servizio, mentre la versione 3.75.0 mostra che il prodotto continua a essere aggiornato. Anche qui mantengo un’aspettativa realistica: gli aggiornamenti possono migliorare compatibilità e funzionamento, ma non possono eliminare i problemi dovuti a segnale assente, rete sovraccarica o interruzioni durante una procedura.
Il mio giudizio sulla connettività
Il punto forte di buddy UniCredit è portare la banca nel contesto reale in cui mi trovo, ma la sua comodità dipende dalla qualità del collegamento e dalla mia attenzione. Con una rete affidabile è uno strumento pratico per il controllo quotidiano e per ridurre la necessità di usare un computer o raggiungere una filiale. In mobilità mi permette di agire rapidamente, purché non confonda la rapidità con la fretta.
La consiglierei a chi è cliente UniCredit, usa spesso lo smartphone e vuole un accesso gratuito ai servizi bancari della propria banca. La eviterei come scelta principale se cerchi aggregazione tra più istituti, analisi finanziarie indipendenti o un’app che abbia senso senza un rapporto UniCredit. Per chi decide di installarla, il consiglio più importante è semplice: usare una connessione stabile per le operazioni sensibili, non ripetere un comando dopo un’interruzione e verificare sempre l’esito prima di procedere di nuovo.
Alla fine, la considero una buona app di finanza per il suo pubblico naturale. Non sostituisce ogni canale e non rende irrilevanti i problemi di rete, ma svolge bene il suo ruolo quando la si usa per ciò che è: una filiale digitale sempre disponibile per molte esigenze, con la consulenza da considerare secondo i suoi orari e con la prudenza necessaria ogni volta che il telefono diventa lo strumento con cui muovo o controllo il mio denaro.
Domande frequenti su buddy UniCredit
Che cos’è buddy UniCredit e quali servizi offre?
buddy UniCredit è il servizio di banca digitale di UniCredit pensato per gestire le principali operazioni direttamente da smartphone o computer. Dopo l’accesso è possibile controllare saldo e movimenti, effettuare bonifici, gestire carte, consultare documenti e ricevere assistenza. Le funzioni disponibili possono variare in base al tipo di conto, al profilo del cliente e agli aggiornamenti dell’applicazione.
Come posso accedere a buddy UniCredit e proteggere il mio conto?
Per utilizzare buddy UniCredit è necessario essere clienti UniCredit e disporre delle credenziali e degli strumenti di sicurezza previsti dalla banca. L’accesso può richiedere password, PIN, codice usa e getta o autenticazione biometrica, se supportata dal dispositivo. È importante non condividere mai codici e credenziali, attivare notifiche e biometria quando disponibili e usare esclusivamente l’app ufficiale scaricata dagli store autorizzati.
È possibile effettuare bonifici e pagamenti tramite buddy UniCredit?
Sì, buddy UniCredit consente generalmente di eseguire diverse operazioni dispositive, tra cui bonifici, pagamenti e gestione delle utenze, secondo quanto previsto dal proprio contratto bancario. Prima della conferma vengono mostrati beneficiario, importo e dettagli dell’operazione, che vanno controllati attentamente. Alcune operazioni possono richiedere un’ulteriore autorizzazione e possono essere soggette a limiti, commissioni o tempi di esecuzione.
Quanto costa utilizzare buddy UniCredit?
L’app buddy UniCredit può essere scaricata gratuitamente, ma il costo dell’utilizzo dei servizi bancari non dipende necessariamente dall’app. Eventuali canoni del conto, commissioni per bonifici, prelievi, pagamenti, carte o altre operazioni variano in base al contratto sottoscritto e alle condizioni applicate da UniCredit. Prima di procedere, è consigliabile consultare il foglio informativo, il contratto e il riepilogo costi aggiornato.
Cosa posso fare se buddy UniCredit non funziona o ho bisogno di assistenza?
In caso di problemi con l’accesso, blocchi, errori nei pagamenti o malfunzionamenti, è consigliabile verificare prima la connessione, aggiornare l’app e controllare che il sistema operativo sia compatibile. Non reinstallare l’app senza aver verificato di poter recuperare le credenziali. Per problemi urgenti, sospetto di frode o smarrimento del dispositivo, bisogna contattare immediatamente l’assistenza ufficiale UniCredit usando esclusivamente i recapiti presenti sul sito o nell’app.












